ಭಾರತದ ಬಡ ಕುಟುಂಬಗಳ ವೈದ್ಯಕೀಯ ಸಾಲ: ಅನಾರೋಗ್ಯದಿಂದ ಆರ್ಥಿಕ ಬಿಕ್ಕಟ್ಟು
Santosh Nair's article in 'Your India' series: ಭಾರತದ ಬಡ ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಿಗೆ ಅನಾರೋಗ್ಯವು ದೊಡ್ಡ ಆರ್ಥಿಕ ಹೊರೆಯಾಗಿದೆ. ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ಅವರ ಆದಾಯದ ಬಹುಭಾಗವನ್ನು ಕಬಳಿಸಿ, ಉಳಿತಾಯ ಖಾಲಿ ಮಾಡಿ, ಸಾಲದ ಸುಳಿಗೆ ದೂಡುತ್ತವೆ. ತ್ರಿಪುರ, ಬಿಹಾರದಂತಹ ರಾಜ್ಯಗಳಲ್ಲಿ ಬಡವರು ತಮ್ಮ ಸಂಪೂರ್ಣ ಆದಾಯವನ್ನೇ ಕಾಯಿಲೆಗೆ ವ್ಯಯಿಸುತ್ತಾರೆ. ಇದು ಕೇವಲ ಬಿಲ್ಲು ಮಾತ್ರವಲ್ಲ, ಶಿಕ್ಷಣ, ಭವಿಷ್ಯದ ಯೋಜನೆಗಳನ್ನೂ ನಾಶಪಡಿಸುತ್ತದೆ, ಕುಟುಂಬಗಳನ್ನು ದೀರ್ಘಕಾಲದ ಬಡತನಕ್ಕೆ ತಳ್ಳುತ್ತದೆ.
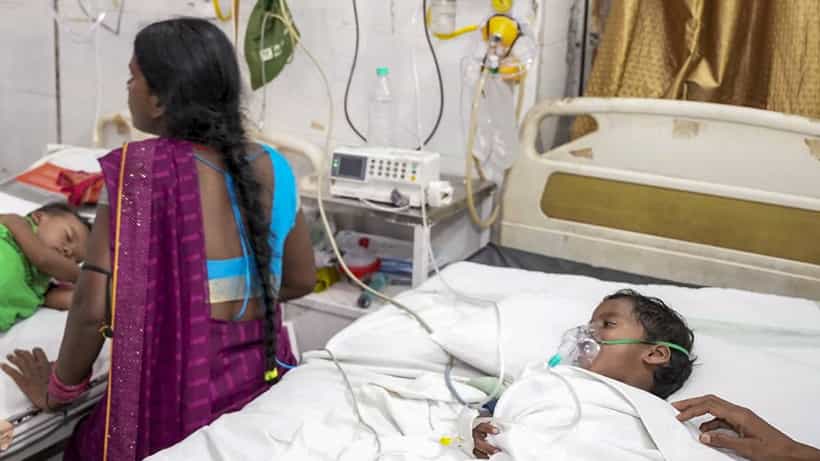
ಬಿಹಾರದ ಗ್ರಾಮೀಣ ಪ್ರದೇಶದಲ್ಲಿ ಕೂಲಿ ಕಾರ್ಮಿಕರ ಕುಟುಂಬವೊಂದು, ಸರಾಸರಿ ಕಾಯಿಲೆ ವರ್ಷದಲ್ಲಿ ತಮ್ಮ ಬಳಿ ಇರುವುದೆಲ್ಲವನ್ನೂ ವ್ಯಯಿಸುವುದುಂಟು. ಅಲ್ಪ ಸ್ವಲ್ಪವಲ್ಲ, ಪೂರ್ಣ ಆದಾಯವೇ ಖೋತಾ; ಬಿಹಾರದ ಅತ್ಯಂತ ಬಡ ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳು ಆಹಾರ, ಬಟ್ಟೆ-ಬರೆ, ಬಾಡಿಗೆ ಸೇರಿ ತಮ್ಮ ಶೇ. 86.1ರಷ್ಟು ಅನುಭೋಗಕ್ಕೆ ಬೇಕಾಗಿರುವಷ್ಟು ಹಣವು ಆ ಒಂದು ವರ್ಷದಲ್ಲಿ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಕ್ಕೇ ಬಳಕೆಯಾಗುತ್ತಿದೆ ಎಂದು ಸಂಶೋಧನೆಯೊಂದು ತಿಳಿಸುತ್ತದೆ.
ತ್ರಿಪುರದ ಕೆಲವು ಭಾಗಗಳಲ್ಲಂತೂ ನಗರವಾಸಿಗಳಾದ ಬಡವರಲ್ಲಿ ಈ ಅಂಕಿಅಂಶವು ಶೇ. 86ಕ್ಕಿಂತಲೂ ಹೆಚ್ಚಿದೆ. ಅಲ್ಲಿ ಅದು ಶೇ. 167 ಇದೆ. ಅಂದರೆ, ಸರಾಸರಿಯಾಗಿ ಒಂದು ಕುಟುಂಬದ ಅಗತ್ಯ ವೆಚ್ಚಕ್ಕಿರಬೇಕಾದುದಕ್ಕಿಂತಲೂ ಬಹಳ ಹೆಚ್ಚಿನ ಹಣ ಆರೋಗ್ಯ ವೆಚ್ಚಕ್ಕೆ ಬಳಕೆಯಾಗುತ್ತಿದೆ. ಇದು ಒಂದೇ ಒಂದು ರೀತಿಯಲ್ಲಿ ಮಾತ್ರ ಸಾಧ್ಯ: ಅಂದರೆ ಉಳಿತಾಯ ಖಾಲಿಯಾಗಿದ್ದರೂ ವೆಚ್ಚ ಮುಂದುವರಿದಿರುತ್ತದೆ; ಅಥವಾ ಇನ್ನೂ ಬಾರದ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಸಾಲ ಮಾಡುವುದಾಗಿರಬಹುದು.
ಇವು ಸಾಮಾನ್ಯ ವರ್ಷಗಳಲ್ಲ; ಅನಾರೋಗ್ಯದ ವರ್ಷಗಳು. ಆದರೆ ಯಾವ ವರ್ಷಗಳನ್ನು ಬಿಟ್ಟುಬಿಡಲು ಕುಟುಂಬಕ್ಕೆ ಸಾಧ್ಯವಿಲ್ಲವೋ, ಆ ವರ್ಷಗಳೇ ಅನಾರೋಗ್ಯದ ವರ್ಷಗಳಾಗಿವೆ.
ರಾಷ್ಟ್ರೀಯ ಮಟ್ಟದಲ್ಲಿ, ಭಾರತದ ಅತ್ಯಂತ ಬಡ ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳು ತಮ್ಮ ಬಳಕೆಯ ಶೇ. 23.4ರಷ್ಟನ್ನು ಆರೋಗ್ಯಕ್ಕಾಗಿ ಖರ್ಚು ಮಾಡುತ್ತವೆ. ಶ್ರೀಮಂತರಲ್ಲಿ ಈ ಪ್ರಮಾಣ ಶೇ. 17.4ರಷ್ಟಿದೆ. ಕಾಗದದ ಮೇಲೆ ಈ ವ್ಯತ್ಯಾಸವು ಸಣ್ಣದಾಗಿ ಕಾಣಿಸಬಹುದು. ಆದರೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಹಣವಿಲ್ಲದ ಕುಟುಂಬದಲ್ಲಿ, ಶೇ. 23ರಷ್ಟು ಹಣವೆಂದರೆ ಅದೊಂದು ಬಜೆಟ್ನ ಭಾಗವಲ್ಲ; ಅದು ಮೂರು ಹೊತ್ತಿನ ಊಟ ಮತ್ತು ಎರಡು ಹೊತ್ತಿನ ಊಟದ ನಡುವಿನ ವ್ಯತ್ಯಾಸವಾಗಿದೆ.
ಹಾಗಾದರೆ, ಬಡ ಕುಟುಂಬವೊಂದು ಗಂಭೀರ ಅನಾರೋಗ್ಯವನ್ನು ಎದುರಿಸಿದಾಗ ವಾಸ್ತವವಾಗಿ ಮುರಿಯುವುದು ಯಾವುದು? ಅದು ಅಪರೂಪವಾಗಿ ಕೇವಲ ಬಿಲ್ ಮಾತ್ರ ಆಗಿರುವುದಿಲ್ಲ. ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಒಂದು ಸರಪಳಿಯಂತೆ, ದುರ್ಬಲವಾಗಿರುವ ಒಂದು ಕೊಂಡಿಯು ಮತ್ತೊಂದನ್ನು ಎಳೆಯುವ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ.
ಇದನ್ನೂ ಓದಿ: ಭಾರತದ ವೃದ್ಧಾಪ್ಯದ ಸವಾಲುಗಳು: ಹಿರಿಯ ನಾಗರಿಕರ ಆರೈಕೆ ಮತ್ತು ಭವಿಷ್ಯದ ಯೋಜನೆ
ಭಾರತೀಯ ಕುಟುಂಬಗಳು ಆಸ್ಪತ್ರೆ ಖರ್ಚಿಗಾಗಿ ಹೇಗೆ ಹಣ ಪಾವತಿಸುತ್ತವೆ ಎಂಬುದರ ಕುರಿತ ಸಂಶೋಧನೆಯ ಪ್ರಕಾರ, ಬಹುತೇಕ ಕುಟುಂಬಗಳು ಶೇ. 83ರಷ್ಟು ಬಾರಿ ಮೊದಲು ತಮ್ಮ ಆದಾಯ ಮತ್ತು ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಉಳಿತಾಯವನ್ನು ಬಳಸುತ್ತವೆ. ಆರಂಭದಲ್ಲಿ ಇದು ನಿರ್ವಹಿಸಬಹುದಾದಂತೆ ಅನ್ನಿಸಬಹುದು, ಆದರೆ ಇವುಗಳು ಮೊದಲೇ ಬಹಳ ಕಡಿಮೆ ಉಳಿತಾಯವನ್ನು ಹೊಂದಿರುವ ಕುಟುಂಬಗಳು ಎಂಬುದನ್ನು ನೆನಪಿನಲ್ಲಿಡಬೇಕು. ಉಳಿತಾಯವು ಖಾಲಿಯಾದಾಗ, ಕುಟುಂಬಗಳು ಆರೋಗ್ಯ ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು ‘ಸಂಕಷ್ಟದ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆ’ (distress financing) ಎಂದು ಕರೆಯುವುದರ ಮೊರೆ ಹೋಗುತ್ತವೆ — ಅಂದರೆ ಸಾಲ ಮಾಡುವುದು, ಆಗಾಗ್ಗೆ ಹೆಚ್ಚಿನ ಬಡ್ಡಿಗೆ ಅನೌಪಚಾರಿಕ ಸಾಲಗಾರರಿಂದ ಸಾಲ ಪಡೆಯುವುದು ಅಥವಾ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಸಣ್ಣ ಆಸ್ತಿ, ಒಂದು ತುಂಡು ಜಮೀನು, ಆಭರಣಗಳು ಅಥವಾ ಜಾನುವಾರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು. ಅತ್ಯಂತ ಬಡ ಕುಟುಂಬಗಳ ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾದ ರೋಗಿಗಳು ಶ್ರೀಮಂತ ರೋಗಿಗಳಿಗಿಂತ ಈ ರೀತಿಯ ಸಂಕಷ್ಟದ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯನ್ನು ಅವಲಂಬಿಸುವ ಸಾಧ್ಯತೆ 3.2 ಪಟ್ಟು ಹೆಚ್ಚಿರುತ್ತದೆ ಎಂದು ಅದೇ ಸಂಶೋಧನೆಯು ಕಂಡುಹಿಡಿದಿದೆ.
ಸಿದ್ಧಾಂತದಲ್ಲಿ, ನಿಖರವಾಗಿ ಇದನ್ನು ತಡೆಯಲು ವಿಮೆಯು ಅಸ್ತಿತ್ವದಲ್ಲಿದೆ. ಆದರೆ ವಾಸ್ತವದಲ್ಲಿ, ಕೇವಲ ಶೇ. 21.4ರಷ್ಟು ಭಾರತೀಯ ಕುಟುಂಬಗಳು ಮಾತ್ರ ಯಾವುದೇ ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಹೊಂದಿವೆ. ವಿಮೆ ಇದ್ದರೂ ಸಹ, ಮರುಪಾವತಿಯು ತೀರಾ ಕಡಿಮೆಯಿದ್ದು, ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಲ್ಲಿ ಶೇ. 1.9ರಷ್ಟು ಮತ್ತು ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ಶೇ. 6.8ರಷ್ಟು ವೆಚ್ಚವನ್ನು ಮಾತ್ರ ಅದು ಭರಿಸುತ್ತದೆ. ಹೆಚ್ಚಿನ ಬಡ ಕುಟುಂಬಗಳಿಗೆ, ವಿಮೆಯು ಒಂದೋ ಇರುವುದಿಲ್ಲ ಅಥವಾ ಇದ್ದರೂ ನಿಜವಾದ ಬಿಲ್ನ ಮೇಲೆ ಯಾವುದೇ ದೊಡ್ಡ ಪರಿಣಾಮ ಬೀರುವುದಿಲ್ಲ.
ಇದು ಒಂದು ಕುಟುಂಬದೊಳಗೆ ಹೇಗೆ ಇರುತ್ತದೆ ಎಂಬುದನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ತಂದೆಯೊಬ್ಬರಿಗೆ ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ಒಂದು ವಾರವಿರಬೇಕಾದ ಕಾಯಿಲೆ ಇರುವುದು ಪತ್ತೆಯಾಗುತ್ತದೆ. ಕುಟುಂಬವು ಮೊದಲು ತನ್ನ ಬಳಿ ಇರುವ ಹಣ ಮತ್ತು ಉಳಿತಾಯವನ್ನು ಬಳಸುತ್ತದೆ. ಮೂರನೇ ದಿನದ ವೇಳೆಗೆ ಅದು ಖಾಲಿಯಾಗುತ್ತದೆ. ನಂತರ ಅವರು ಸಂಬಂಧಿಕರ ಬಳಿ, ನಂತರ ಸ್ಥಳೀಯ ಬಡ್ಡಿ ವ್ಯಾಪಾರಿಯ ಬಳಿ ಹೆಚ್ಚಿನ ಮಾಸಿಕ ಬಡ್ಡಿಗೆ ಸಾಲ ಮಾಡುತ್ತಾರೆ. ಮುಂದಿನ ವರ್ಷದಲ್ಲಿ ಅದನ್ನು ಮರುಪಾವತಿಸಲು, ಮಗಳ ಶಾಲಾ ಶುಲ್ಕವನ್ನು ವಿಳಂಬಗೊಳಿಸಲಾಗುತ್ತದೆ, ನಂತರ ಯೋಜಿತ ಸಣ್ಣ ವ್ಯಾಪಾರ ವಿಸ್ತರಣೆಯನ್ನು ಕೈಬಿಡಲಾಗುತ್ತದೆ ಮತ್ತು ಅಂತಿಮವಾಗಿ ಕುಟುಂಬವು ತಾನು ಎಂದಿಗೂ ಮುಟ್ಟಬಾರದು ಎಂದು ಶಪಥ ಮಾಡಿದ್ದ ಏಕೈಕ ಆಸ್ತಿಯನ್ನು ಮಾರಾಟ ಮಾಡುತ್ತದೆ. ಈ ಯಾವುದೇ ನಿರ್ಧಾರಗಳು ಯಾರೂ ನಿರ್ಲಕ್ಷ್ಯದಿಂದ ವರ್ತಿಸಿದ್ದರಿಂದ ಸಂಭವಿಸುವುದಿಲ್ಲ. ಅವು ಒಂದರ ನಂತರ ಒಂದರಂತೆ ಸರಣಿಯಾಗಿ ಸಂಭವಿಸುತ್ತವೆ, ಪ್ರತಿಯೊಂದೂ ಹಿಂದಿನದರ ನೇರ ಪರಿಣಾಮವಾಗಿರುತ್ತದೆ.
ರಾಷ್ಟ್ರೀಯ ಮಟ್ಟದ out-of-pocket ಆರೋಗ್ಯ ವೆಚ್ಚದಂತಹ ಏಕೈಕ ಅಂಕಿಅಂಶವು ಸಂಪೂರ್ಣವಾಗಿ ಸೆರೆಹಿಡಿಯಲು ಸಾಧ್ಯವಾಗದ ಭಾಗ ಇದು. ಇದು ಕೇವಲ ಬಡ ಕುಟುಂಬಗಳು ಅನಾರೋಗ್ಯಕ್ಕಾಗಿ ಹೆಚ್ಚು ಹಣ ಪಾವತಿಸುತ್ತವೆ ಎಂದಲ್ಲ. ಯಾವುದೇ ಆರ್ಥಿಕ ಬೆಂಬಲವಿಲ್ಲದ ಕುಟುಂಬಕ್ಕೆ ಅನಾರೋಗ್ಯವು ಕೇವಲ ಆರೋಗ್ಯ ರಕ್ಷಣೆಗೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಿರುವುದಿಲ್ಲ ಎಂಬುದು ಇದರ ಸತ್ಯ. ಅದು ಶಿಕ್ಷಣಕ್ಕೂ, ಸಂಪೂರ್ಣವಾಗಿ ಬೇರೆ ಯಾವುದಕ್ಕೋ ಮೀಸಲಿಟ್ಟಿದ್ದ ಉಳಿತಾಯಕ್ಕೂ ಮತ್ತು ಅನಾರೋಗ್ಯಕ್ಕಿಂತ ವರ್ಷಗಳ ಕಾಲ ಹೆಚ್ಚು ಕಾಲ ಉಳಿಯುವ ಸಾಲಗಳಿಗೂ ಹಬ್ಬಿಕೊಳ್ಳುತ್ತದೆ.
ಇದನ್ನೂ ಓದಿ: ಆರೋಗ್ಯ ಅಸಮಾನತೆ: ಭಾರತದಲ್ಲಿ ಶಿಶು ಮರಣದ ಭಿನ್ನ ಮುಖಗಳು ಮತ್ತು ಕಾರಣಗಳು
ಒಂದು ಕುಟುಂಬದ ಮಟ್ಟದಲ್ಲಿ ನಿಜಕ್ಕೂ ಯಾವುದು ಸಹಾಯ ಮಾಡುತ್ತದೆ ಎಂದರೆ, ಬಿಕ್ಕಟ್ಟಿನ ಸಮಯದಲ್ಲಿ ಅನ್ವೇಷಿಸುವುದಕ್ಕಿಂತ ಮುಂಚಿತವಾಗಿ ನಿಭಾಯಿಸುವ ಕ್ರಮವನ್ನು (coping order) ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಳ್ಳುವುದು. ಸರ್ಕಾರಿ ಆಸ್ಪತ್ರೆಗಳು, ಎಲ್ಲಿ ಲಭ್ಯವಿದ್ದರೂ, ಅದೇ ಚಿಕಿತ್ಸೆಗೆ ಖಾಸಗಿ ಆಸ್ಪತ್ರೆಗಳಿಗಿಂತ ಬಹಳ ಕಡಿಮೆ ವೆಚ್ಚದ್ದಾಗಿರುತ್ತವೆ. ಕುಟುಂಬವು ಅರ್ಹವಾಗಿರುವ ಆಯುಷ್ಮಾನ್ ಭಾರತ್, ತುರ್ತು ಪರಿಸ್ಥಿತಿಯ ನಂತರವಲ್ಲದೆ ಮೊದಲೇ ತನಗೆ ಅರ್ಹತೆಯಿದೆ ಎಂದು ಕುಟುಂಬಕ್ಕೆ ತಿಳಿದಿದ್ದರೆ ಮಾತ್ರ, ಹೆಚ್ಚಿನ ಬಡ್ಡಿದರದ ಸಾಲ ಮಾಡುವ ಅವಶ್ಯಕತೆಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ನಿವಾರಿಸುತ್ತದೆ. ಮತ್ತು ಸಾಲ ಮಾಡುವುದು ಅನಿವಾರ್ಯವಾದಾಗ, ಸಹಕಾರಿ ಅಥವಾ ಸ್ವಸಹಾಯ ಸಂಘದ ಸಾಲವು, ಅಪೂರ್ಣವಾಗಿದ್ದರೂ, ಅನೌಪಚಾರಿಕ ಬಡ್ಡಿ ವ್ಯಾಪಾರಿಯ ಸಾಲಕ್ಕಿಂತ ಸಾಮಾನ್ಯವಾಗಿ ಬಹಳ ಕಡಿಮೆ ವೆಚ್ಚದ್ದಾಗಿರುತ್ತದೆ.
ಇದು ಮೂಲಭೂತ ಸಮಸ್ಯೆಯನ್ನು ಸರಿಪಡಿಸುವುದಿಲ್ಲ, ಏಕೆಂದರೆ ಭಾರತದ ಅತ್ಯಂತ ಬಡ ಕುಟುಂಬಗಳು ಯಾವುದೇ ಆರ್ಥಿಕ ಭದ್ರತೆಯಿಲ್ಲದೆ ಪ್ರತಿ ಅನಾರೋಗ್ಯವನ್ನು ಎದುರಿಸುತ್ತವೆ. ಅದು ವೇತನಗಳು, ಉಳಿತಾಯ ಯೋಜನೆಗಳು ಮತ್ತು ಪರಿಸ್ಥಿತಿಗಳು ದುಬಾರಿ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳಾಗುವ ಮುಂಚೆ ಆರೋಗ್ಯ ಸೇವೆಯು ಜನರನ್ನು ಎಷ್ಟು ಬೇಗ ತಲುಪುತ್ತದೆ ಎಂಬುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನೀತಿ ನಿರೂಪಣೆಯ ಪ್ರಶ್ನೆಯಾಗಿದೆ.
ಆದರೆ ಇಂದು ಇದನ್ನು ಓದುತ್ತಿರುವ ನಾಗರಿಕರಿಗೆ, ಪ್ರಾಯೋಗಿಕ ಪ್ರಶ್ನೆಯು ಹೆಚ್ಚು ನಿರ್ದಿಷ್ಟ ಮತ್ತು ತುರ್ತಾಗಿರುತ್ತದೆ. ನಾಳೆ ನಿಮ್ಮ ಸ್ವಂತ ಕುಟುಂಬಕ್ಕೆ ಗಂಭೀರ ಅನಾರೋಗ್ಯವು ಅಪ್ಪಳಿಸಿದರೆ, ಈ ಡೊಮಿನೋಗಳಲ್ಲಿ (dominoes) ಯಾವುದು ಮೊದಲು ಬೀಳುತ್ತದೆ ಎಂಬುದು ನಿಮಗೆ ತಿಳಿದಿದೆಯೇ ಮತ್ತು ಆ ಮೊದಲ ಡೊಮಿನೋ ಅನ್ನು ಸ್ವಲ್ಪ ದೂರಕ್ಕೆ ಸರಿಸಲು ಈ ತಿಂಗಳು ನೀವು ಏನಾದರೂ ಮಾಡಬಹುದೇ?
(ಆಧಾರಗಳು: ಭಾರತೀಯ ಕುಟುಂಬಗಳಲ್ಲಿ ವಿಪರೀತ ಆರೋಗ್ಯ ವೆಚ್ಚ ಮತ್ತು ಸಂಕಷ್ಟದ ಹಣಕಾಸು ಕುರಿತ ಸಂಶೋಧನೆ, ಬಿಹಾರ ಮತ್ತು ತ್ರಿಪುರದ ರಾಜ್ಯ ಮಟ್ಟದ ಬಳಕೆ-ಪಾಲು ದತ್ತಾಂಶ ಸೇರಿದಂತೆ; ಆರೋಗ್ಯ ವಿಮಾ ರಕ್ಷಣೆ ಮತ್ತು ಮರುಪಾವತಿ ಅನುಪಾತಗಳ ಕುರಿತ ರಾಷ್ಟ್ರೀಯ ಮಾದರಿ ಸಮೀಕ್ಷೆ ಕಚೇರಿ (NSSO) ದತ್ತಾಂಶ; ಭಾರತದಲ್ಲಿ ರೋಗ-ನಿರ್ದಿಷ್ಟ ಹೊರ-ಪಾಕೆಟ್ ವೆಚ್ಚ ಮತ್ತು ಬಡತನದ ಕುರಿತ ಪೀರ್-ರಿವ್ಯೂಡ್ ಸಂಶೋಧನೆ.)
ಇನ್ನಷ್ಟು ರಾಷ್ಟ್ರೀಯ ಸುದ್ದಿಗಳಿಗೆ ಇಲ್ಲಿ ಕ್ಲಿಕ್ ಮಾಡಿ